Od kiedy obowiązuje finansowanie kampanii edukacyjnych SUP
 Piotr Chudeuszekspert ds. BDO, KOBiZE i ISOAktualizacjaCzytanie3 minStan prawny na 4 listopada 2026
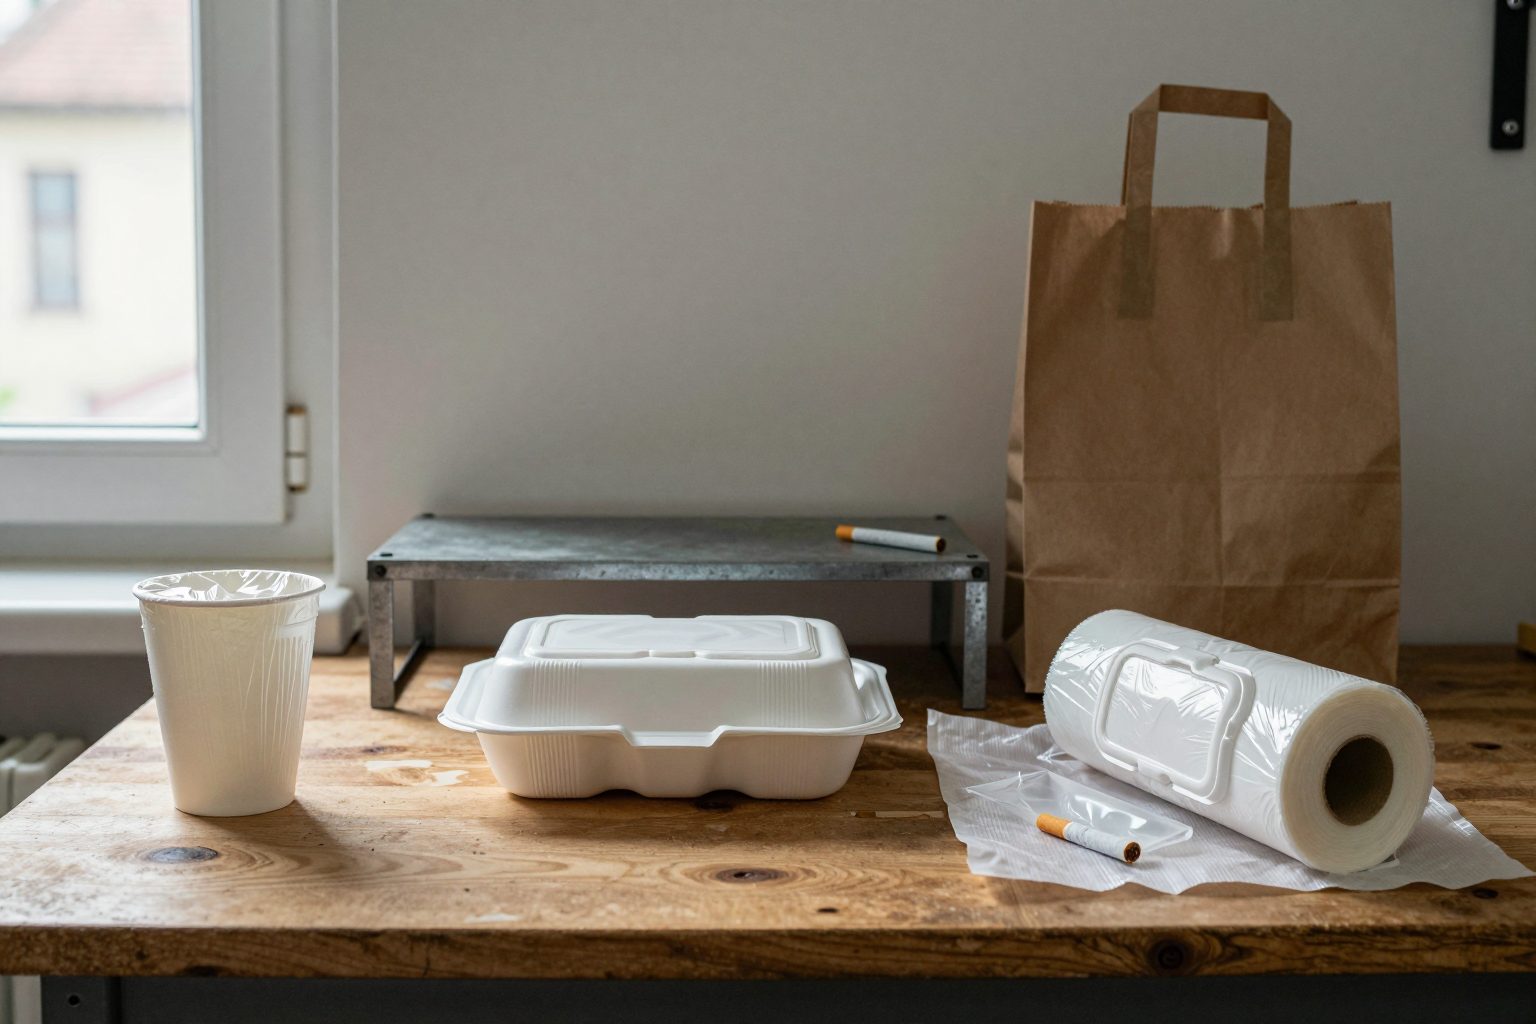
Wymóg finansowania publicznych kampanii edukacyjnych SUP stosuje się od 1 stycznia 2024 r. Wynika z art. 11b ust. 1 ustawy z 11 maja 2001 r. o obowiązkach przedsiębiorców w zakresie gospodarowania niektórymi odpadami oraz o opłacie produktowej (t.j. Dz.U. 2024 poz. 433). Dotyczy przedsiębiorców wprowadzających do obrotu produkty jednorazowego użytku z tworzyw sztucznych wymienione w pkt 5–9 załącznika nr 10 do ustawy albo narzędzia połowowe zawierające tworzywa sztuczne.
Od kiedy i na jakiej podstawie ciąży ten obowiązek?
Obowiązek finansowania publicznych kampanii edukacyjnych stosuje się od 2024-01-01. Podstawą jest art. 11b ustawy z 11 maja 2001 r. o obowiązkach przedsiębiorców w zakresie gospodarowania niektórymi odpadami oraz o opłacie produktowej, w brzmieniu nadanym ustawą z 14 kwietnia 2023 r. (Dz.U. 2023 poz. 877). Aktualny tekst jednolity to Dz.U. 2024 poz. 433, dostępny w serwisie ELI.
Terminy z art. 11b ust. 4 przypadają na marzec „roku następnego”. Przy stosowaniu obowiązku od 2024 r. rozliczenie za rok 2024 przypadało na marzec 2025 r., a za rok 2025 na marzec 2026 r.
Kogo dotyczy obowiązek?
Zgodnie z art. 11b ust. 1 obowiązek spoczywa na przedsiębiorcy wprowadzającym do obrotu:
- produkty jednorazowego użytku z tworzyw sztucznych wymienione w pkt 5–9 załącznika nr 10 do ustawy albo
- narzędzia połowowe zawierające tworzywa sztuczne.
Warto sprawdzić w załączniku nr 10 do ustawy (Dz.U. 2024 poz. 433), czy Twoje produkty mieszczą się w pkt 5–9. Pomocne mogą być też artykuły o sprawozdaniu SUP i o tym, czy styropian to plastik.
Jakie są terminy i sposoby wykonania obowiązku?
Art. 11b ust. 4 przewiduje dwie ścieżki, każdą z własnym terminem. Opłatę obliczoną zgodnie z art. 11b ust. 6 przedsiębiorca albo przeznacza na kampanie, albo wnosi na rachunek urzędu marszałkowskiego.
| Sposób wykonania | Termin (art. 11b ust. 4) |
|---|---|
| Przeznaczenie opłaty na kampanie edukacyjne | do 1 marca roku następnego |
| Wniesienie opłaty na odrębny rachunek właściwego urzędu marszałkowskiego | do 15 marca roku następnego |
Wprowadzający wyroby tytoniowe z filtrami realizuje obowiązek wyłącznie przez wniesienie opłaty (art. 11b ust. 5), więc termin 1 marca z pierwszego wiersza go nie dotyczy. Sposób obliczenia opłaty wskazuje art. 11b ust. 6, a jego brzmienie warto zweryfikować w tekście jednolitym Dz.U. 2024 poz. 433.
Jaka kara grozi za niewypełnienie obowiązku?
Karę wymierza wojewódzki inspektor ochrony środowiska (WIOS) na podstawie art. 40a pkt 15 w zw. z art. 40b ust. 1 pkt 2 i ust. 3 ustawy. Przepis penalizuje działanie wbrew art. 11b ust. 4: nieprzeznaczenie opłaty na publiczne kampanie edukacyjne albo niewniesienie jej w terminach z tego przepisu. Kara wynosi od 10 000 zł do 500 000 zł.
Naruszeniem jest niedopełnienie wybranej ścieżki w jej własnym terminie (1 marca albo 15 marca). Samo to, że firma nie prowadzi własnej kampanii, nim nie jest. Więcej o kosztach opłat opisują artykuły jak uniknąć opłaty SUP oraz jak uniknąć opłaty za jednorazowe kubki SUP.
Co zrobić teraz?
1. Zestaw swoje produkty z pkt 5–9 załącznika nr 10 oraz z narzędziami połowowymi zawierającymi tworzywa sztuczne (art. 11b ust. 1).
2. Ustal, którą ścieżkę wybierasz (art. 11b ust. 4). Jeśli wprowadzasz wyroby tytoniowe z filtrami, przygotuj wniesienie opłaty (art. 11b ust. 5).
3. Sprawdź, czy za 2024 i 2025 r. wykonano jedną ze ścieżek w terminie. Jeśli nie, grozi kara z art. 40a pkt 15 ustawy. Przed wpłatą warto zweryfikować w urzędzie marszałkowskim właściwym dla Twojej firmy numer rachunku, na który wnosi się opłatę.
Źródło przepisów: tekst jednolity ustawy, Dz.U. 2024 poz. 433.
Podstawa prawna i źródła
Zobacz też: Koszty kampanii edukacyjnych BDO: opakowania i SUP
Autor
Piotr Chudeusz
ekspert ds. BDO, KOBiZE i ISO. Prowadzi sprawy BDO firm od 2010 roku.