Czym są produkty jednorazowego użytku z plastiku (SUP)?
 Piotr Chudeuszekspert ds. BDO, KOBiZE i ISOAktualizacjaCzytanie4 minStan prawny na 5 listopada 2026
Według art. 2 pkt 9e ustawy o obowiązkach przedsiębiorców w zakresie gospodarowania niektórymi odpadami oraz o opłacie produktowej produkt jednorazowego użytku z plastiku (SUP) to produkt wykonany w całości lub części z tworzyw sztucznych, który nie został przeznaczony, zaprojektowany ani wprowadzony do obrotu do wielokrotnego użycia przez zwrot w celu ponownego napełnienia lub ponownego użycia do tego samego celu.
Co oznacza definicja SUP?
Art. 2 pkt 9e ustawy o obowiązkach przedsiębiorców w zakresie gospodarowania niektórymi odpadami oraz o opłacie produktowej (tekst jednolity: Dz.U. 2024 poz. 433) łączy w definicji SUP trzy elementy: materiał, przeznaczenie i sposób wprowadzenia do obrotu. Materiałem jest tworzywo sztuczne, z którego produkt jest wykonany w całości lub w części. Przepis obowiązuje od 24 maja 2023 r.
Przeznaczenie i sposób wprowadzenia do obrotu opisuje druga część definicji z art. 2 pkt 9e. Produkt nie może być przeznaczony, zaprojektowany ani wprowadzony do obrotu tak, aby służył wielokrotnemu użyciu przez zwrot w celu ponownego napełnienia lub ponownego użycia do tego samego celu.
Wyrób wykonany tylko w części z tworzywa sztucznego może więc mieścić się w definicji z art. 2 pkt 9e, bo przepis nie wymaga, by cały produkt był z plastiku. Czy konkretny wyrób jest SUP, zależy od jego składu oraz od tego, do czego został przeznaczony i zaprojektowany.
Jakie trzy mechanizmy dotyczą produktów SUP?
Ustawa, w tekście jednolitym Dz.U. 2024 poz. 433, przewiduje trzy odrębne mechanizmy produktowe. Każdy ma własną podstawę i własny załącznik.
| Mechanizm | Podstawa | Zakres produktów |
|---|---|---|
| Zakaz wprowadzania do obrotu | art. 3i, załącznik nr 7 | sztućce, talerze, słomki, mieszadełka, patyczki, EPS, wyroby oxo-degradowalne |
| Opłata pobierana od konsumenta w punkcie sprzedaży | art. 3b i 3c, załącznik nr 6 | wyłącznie kubki i pojemniki na żywność |
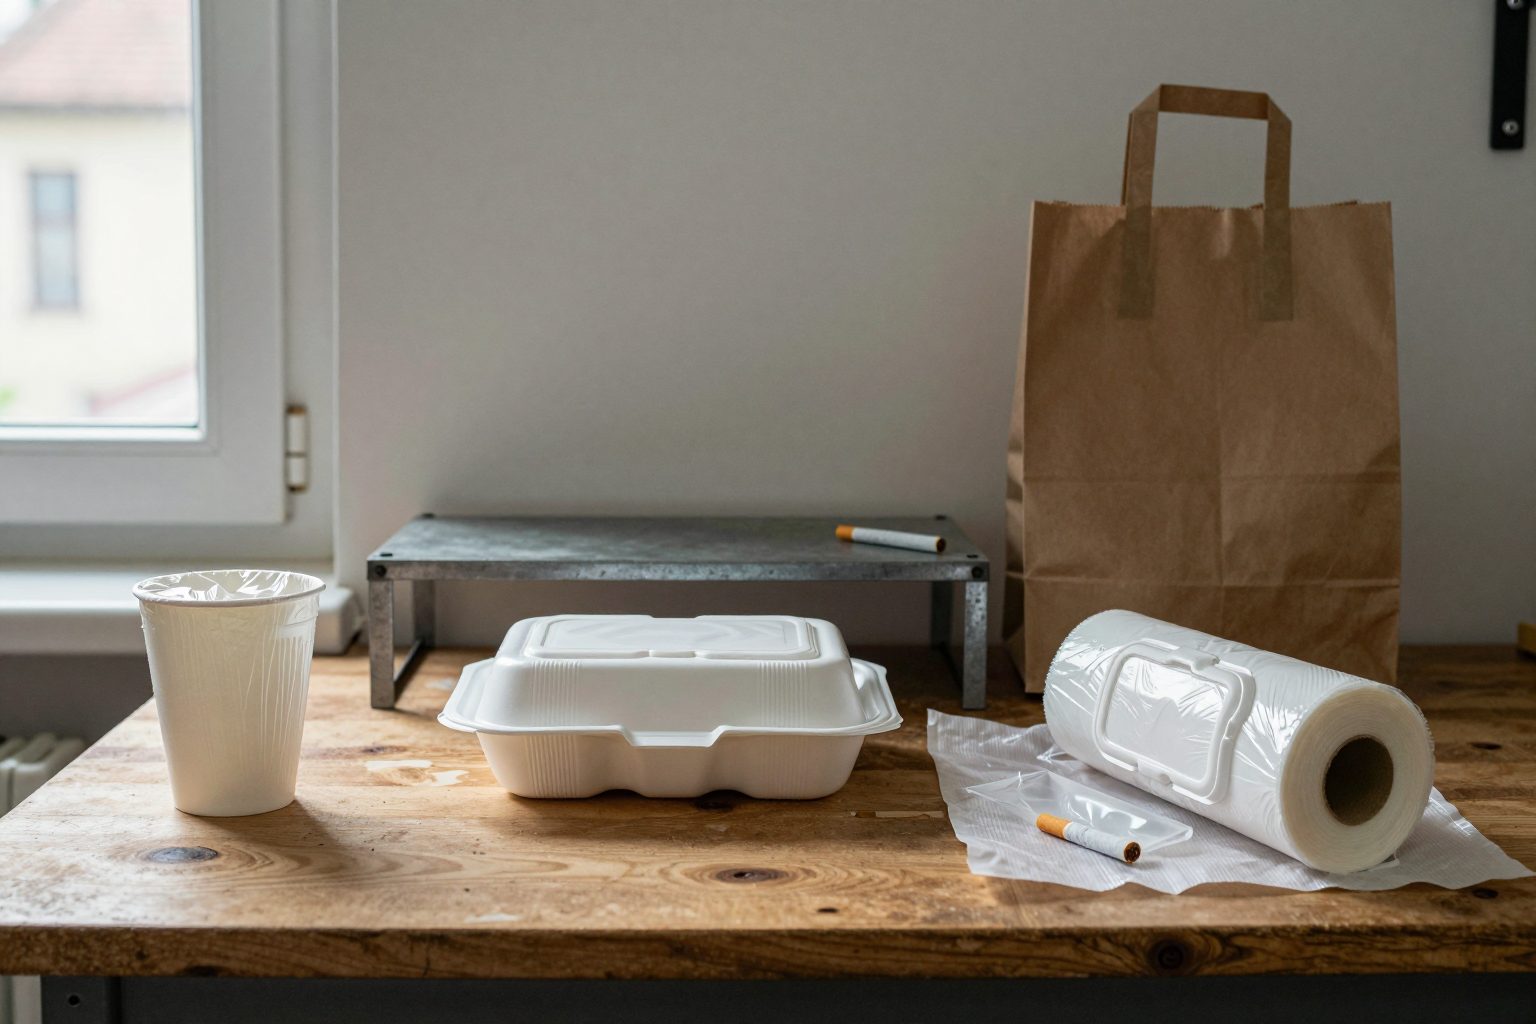
| Opłata roczna producenta lub importera, niepobierana od konsumenta | art. 3k, załącznik nr 9 | pojemniki na żywność, opakowania i owijki, pojemniki na napoje, kubki, lekkie torby na zakupy, filtry tytoniowe |
Załącznik nr 6 obejmuje wyłącznie kubki i pojemniki na żywność. Torby, chusteczki, baloniki i filtry należą do załącznika nr 9, a nie do opłaty konsumenckiej. Więcej o wyrobach z EPS przeczytasz w artykule czy styropian to plastik.
Ile wynosi opłata producenta za produkty z załącznika nr 9?
Art. 3k ust. 1 ustawy o obowiązkach przedsiębiorców w zakresie gospodarowania niektórymi odpadami oraz o opłacie produktowej (Dz.U. 2024 poz. 433) nakłada coroczną opłatę na przedsiębiorcę, który wprowadza do obrotu produkty z sekcji I i III załącznika nr 9. Art. 3k ust. 2 ustanawia osobną opłatę dla sekcji II. Wysokość opłaty to iloczyn stawki i masy albo liczby wprowadzonych do obrotu produktów (art. 3k ust. 3).
Stawki określa rozporządzenie Ministra Klimatu i Środowiska z 9 grudnia 2023 r. (Dz.U. 2023 poz. 2686), stosowane od 1 stycznia 2024 r. Według jego § 1 ust. 1 pkt 1 lit. a-e stawka opłaty z art. 3k ust. 1 dla sekcji I wynosi 0,10 zł za każdy kilogram produktu. Obejmuje ona pojemniki na żywność, paczki i owijki z żywnością, pojemniki na napoje do trzech litrów, kubki na napoje z pokrywkami i wieczkami oraz lekkie torby na zakupy.
Dla chusteczek nawilżanych i balonów z sekcji II opłata z art. 3k ust. 2 wynosi według § 1 ust. 2 rozporządzenia 0,01 zł za sztukę. Z tej stawki wyłączone są balony do użytku przemysłowego.
Opłatę, o której mowa w art. 3k ust. 1 albo 2, wnosi się na odrębny rachunek marszałka województwa do 15 marca roku następującego po roku, którego dotyczy (art. 3l ust. 3 ustawy). Stawek dla filtrów tytoniowych tu nie podajemy. Warto sprawdzić je w rozporządzeniu wydanym na podstawie art. 3l ust. 2 ustawy.
Co zrobić, gdy nie wiadomo, czy produkt to SUP?
Po pierwsze, sprawdź, czy produkt mieści się w definicji z art. 2 pkt 9e: czy zawiera tworzywo sztuczne w całości lub w części i czy został przeznaczony, zaprojektowany oraz wprowadzony do obrotu do wielokrotnego użycia przez zwrot. Po drugie, porównaj go z wykazami z załączników nr 6, 7 i 9 do ustawy (Dz.U. 2024 poz. 433). Każdy z trzech mechanizmów ma własny załącznik, więc wykaz wskazuje, który z nich dotyczy produktu.
Po trzecie, warto sprawdzić w załączniku nr 9, do której sekcji należy produkt. Od sekcji zależy, czy opłata wynika z art. 3k ust. 1 (sekcje I i III), czy z art. 3k ust. 2 (sekcja II).
Szczegóły rozliczeń opisuje artykuł o sprawozdaniu SUP. Zasady prowadzenia ewidencji znajdziesz w artykule kto i w jakiej formie prowadzi ewidencję produktów SUP. W razie wątpliwości co do klasyfikacji skontaktuj się z doradcą ds. BDO.
Najczęściej zadawane pytania
Czy produkty SUP trzeba oznakować?
Tak, dla produktów z załącznika nr 8 do ustawy. Art. 3j ustawy o obowiązkach przedsiębiorców w zakresie gospodarowania niektórymi odpadami oraz o opłacie produktowej obowiązuje od 24 maja 2023 r. Zobowiązuje przedsiębiorcę wprowadzającego je do obrotu do zapewnienia oznakowania na opakowaniach lub na samych produktach, według rozporządzenia wykonawczego Komisji (UE) 2020/2151. Załącznik nr 8 obejmuje podpaski higieniczne, tampony i aplikatory do tamponów, chusteczki nawilżane, wyroby tytoniowe z filtrami zawierającymi tworzywa sztuczne oraz takie filtry sprzedawane do używania łącznie z wyrobami tytoniowymi, a także kubki na napoje.
Czy producenci SUP finansują kampanie edukacyjne?
Tak. Art. 11b ust. 1 ustawy obowiązuje od 1 stycznia 2024 r. Nakłada na przedsiębiorcę wprowadzającego do obrotu produkty z pkt 5-9 załącznika nr 10 albo narzędzia połowowe zawierające tworzywa sztuczne obowiązek finansowania publicznych kampanii edukacyjnych. Obliczoną opłatę można przeznaczyć na kampanie do 1 marca roku następnego albo wnieść na odrębny rachunek właściwego urzędu marszałkowskiego do 15 marca roku następnego (art. 11b ust. 4). Wprowadzający wyroby tytoniowe z filtrami wykonują ten obowiązek wyłącznie przez wniesienie opłaty (art. 11b ust. 5).
Podstawa prawna i źródła
Autor
Piotr Chudeusz
ekspert ds. BDO, KOBiZE i ISO. Prowadzi sprawy BDO firm od 2010 roku.