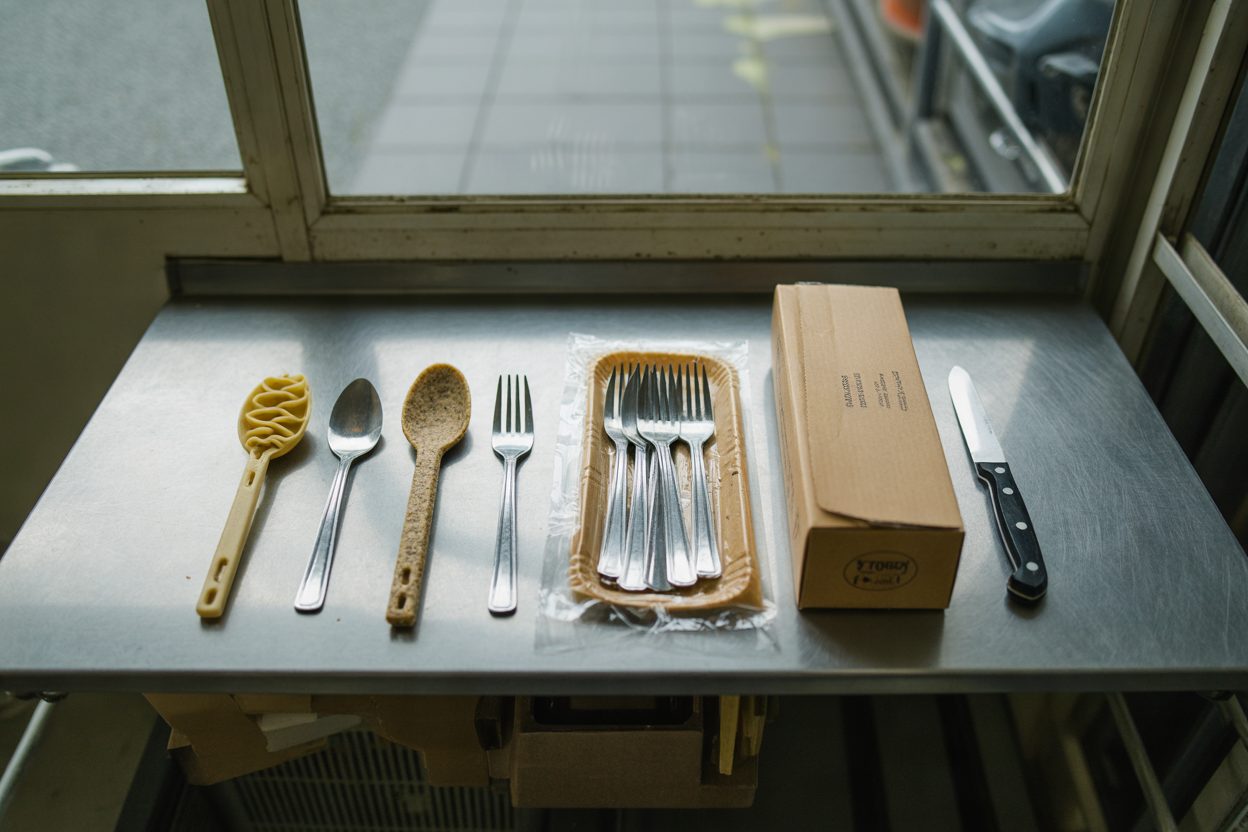
Jadalne sztućce (np. makaronowe, z otrąb): sama sprzedaż takiego wyrobu nie przesądza o wpisie do BDO. Przykładowy wykaz wyrobów z rozporządzenia Ministra Środowiska z 22 października 2013 r. (załącznik pkt 2 ppkt 2 lit. b) wymienia jednorazowe sztućce jako wyroby niebędące opakowaniami, ale nie wymienia wprost sztućców jadalnych. O wpisie decyduje działalność firmy wymieniona w art. 50 ust. 1 ustawy o odpadach, np. wprowadzanie produktów w opakowaniach (art. 50 ust. 1 pkt 6 lit. e-f).
Czy sztućce to opakowanie?
Załącznik do rozporządzenia Ministra Środowiska z dnia 22 października 2013 r. w sprawie przykładowego wykazu wyrobów, które uznaje się albo nie uznaje się za opakowanie, pkt 2 ppkt 2 lit. b, wymienia jednorazowe sztućce wśród wyrobów niebędących opakowaniami, w grupie wyrobów wytworzonych do wypełniania w punkcie sprzedaży i wyrobów jednorazowego użytku. Obok nich stoją mieszadełka do napojów i papier do pakowania sprzedawany oddzielnie. Wykaz jest przykładowy i nie wymienia wprost sztućców jadalnych, więc nie rozstrzyga ich kwalifikacji.
Definicja opakowania z art. 3 ust. 1 ustawy z dnia 13 czerwca 2013 r. o gospodarce opakowaniami i odpadami opakowaniowymi obejmuje wyrób z jakiegokolwiek materiału, przeznaczony do przechowywania, ochrony, przewozu, dostarczania lub prezentacji produktów. Warto sprawdzić w załączniku do rozporządzenia z 22 października 2013 r., czy opakowanie, w którym sprzedajesz sztućce, jest tam wymienione jako wyrób uznawany lub nieuznawany za opakowanie.
Kiedy firma ze sztućcami musi mieć wpis do BDO?
Art. 50 ust. 1 pkt 1-7 ustawy z dnia 14 grudnia 2012 r. o odpadach (tekst jednolity) wskazuje podmioty obowiązane do wpisu. Są to m.in. wytwórcy odpadów obowiązani do ewidencji, transportujący odpady zawodowo, sprzedawcy i pośrednicy w obrocie odpadami oraz wprowadzający produkty w opakowaniach, a także sprzęt, baterie czy pojazdy objęte odrębnymi ustawami. Zakres zależy od rodzaju działalności, a nie od jednego progu, więc wpis wynika z tego, co robi firma, a nie z samej nazwy produktu.
Art. 50 ust. 2 tej ustawy stanowi, że przed rozpoczęciem takiej działalności podmiot jest obowiązany uzyskać wpis do rejestru. Jeśli działalność już trwa bez wpisu, wniosek trzeba złożyć niezwłocznie. Więcej o samym systemie znajdziesz w artykule czym jest BDO.
Czy pakowanie i sprzedaż sztućców uruchamia wpis?
Może, ale z powodu sposobu wprowadzania do obrotu produktów w opakowaniach, a nie z powodu samych sztućców. Art. 8 pkt 23 ustawy o gospodarce opakowaniami i odpadami opakowaniowymi (tekst jednolity) uznaje za wprowadzającego produkty w opakowaniach przedsiębiorcę, który wprowadza je do obrotu pod własnym oznaczeniem, także gdy zlecił wytworzenie innemu przedsiębiorcy (lit. a). Wprowadzającym jest też ten, kto pakuje produkty wytworzone przez innego przedsiębiorcę i wprowadza je do obrotu (lit. b). Lista w pkt 23 jest otwarta („w szczególności”). Obowiązek wpisu z tego tytułu wynika z art. 50 ust. 1 pkt 6 lit. e-f ustawy o odpadach.
Według art. 8 pkt 24 ustawy o opakowaniach import i wewnątrzwspólnotowe nabycie opakowań lub produktów w opakowaniach na potrzeby wykonywanej działalności gospodarczej także są wprowadzeniem do obrotu. Importer pakowanych sztućców może więc być wprowadzającym.
| Sytuacja firmy | Podstawa | Skutek dla wpisu |
|---|---|---|
| Wprowadzasz sztućce w opakowaniach pod własnym oznaczeniem (także gdy zlecasz wytworzenie innemu przedsiębiorcy) | art. 8 pkt 23 lit. a ustawy o opakowaniach | wprowadzający produkty w opakowaniach |
| Pakujesz sztućce wytworzone przez innego przedsiębiorcę i wprowadzasz je do obrotu | art. 8 pkt 23 lit. b ustawy o opakowaniach | wprowadzający |
| Importujesz lub nabywasz wewnątrzwspólnotowo sztućce w opakowaniach na potrzeby działalności gospodarczej | art. 8 pkt 24 ustawy o opakowaniach | wprowadzenie do obrotu |
| Wyłącznie odsprzedajesz sztućce zapakowane i wprowadzone na rynek przez krajowego dostawcę, w sklepie do 500 m² (lub kilku sklepach łącznie do 5000 m²) | art. 8 pkt 23 lit. a-c ustawy o opakowaniach | sam z tego tytułu nie jesteś wprowadzającym; obowiązek pozostaje po stronie dostawcy (nie dotyczy to importu, WNT ani własnego pakowania) |
Powierzchnia sprzedaży to według art. 8 pkt 10a ustawy o opakowaniach, z odesłaniem do art. 2 pkt 19 ustawy o planowaniu i zagospodarowaniu przestrzennym, fizyczna powierzchnia sprzedażowa lokalu, a nie powierzchnia magazynu ani wolumen sprzedaży internetowej. Szczegółowy przykład sprzedaży przez internet opisuje artykuł czy sklep na Allegro musi mieć wpis do BDO.
Czy skład sztućców ma znaczenie?
Może mieć, bo ustawa z dnia 11 maja 2001 r. o obowiązkach przedsiębiorców w zakresie gospodarowania niektórymi odpadami oraz o opłacie produktowej używa pojęcia tworzywa sztucznego. Art. 2 pkt 11aa tej ustawy (tekst jednolity) definiuje tworzywo sztuczne jako materiał składający się z polimeru w rozumieniu art. 3 pkt 5 rozporządzenia REACH (WE) nr 1907/2006, do którego mogły zostać dodane dodatki lub inne substancje i który może funkcjonować jako główny składnik strukturalny produktów końcowych. Wyjątkiem są polimery naturalne, które nie zostały chemicznie zmodyfikowane.
Jeśli sztućce, ich powłoka lub dodatek zawierają polimer, który nie jest naturalnym polimerem niezmodyfikowanym chemicznie, ocena materiału może być inna. Warto zażądać od producenta specyfikacji składu wyrobu i jego powłoki oraz sprawdzić, czy zawiera ona polimery chemicznie zmodyfikowane. Sztućce z bioplastiku PLA opisuje artykuł sztućce jednorazowe z bioplastiku PLA a wpis do BDO.
Co zrobić w praktyce?
1. Ustal skład sztućców u producenta (art. 2 pkt 11aa ustawy z 11 maja 2001 r.).
2. Rozpisz swoje czynności: pakujesz, zlecasz produkcję pod własnym oznaczeniem, importujesz czy tylko odsprzedajesz (art. 8 pkt 23 i 24 ustawy o opakowaniach).
3. Jeśli któraś z tych czynności jest Twoja, złóż wniosek o wpis do rejestru BDO przed jej rozpoczęciem, a jeśli już ją prowadzisz bez wpisu, niezwłocznie (art. 50 ust. 2 ustawy o odpadach). Instrukcje znajdziesz na stronie rejestracja BDO.
4. Przy niejasnościach co do własnego przypadku zapytaj o weryfikację obowiązków doradcę lub organ; zob. też instrukcje BDO.
Czy duży sklep (powyżej 500 m² jednej jednostki lub powyżej 5000 m² łącznie), który wyłącznie odsprzedaje towar zapakowany i wprowadzony na rynek przez innego krajowego dostawcę, jest wprowadzającym z art. 8 pkt 23 lit. c ustawy o opakowaniach, pozostaje nierozstrzygnięte: brak orzecznictwa i wiążącej wykładni. Rozstrzygnąć może interpretacja indywidualna na podstawie art. 34 Prawa przedsiębiorców.
Stan prawny na: 2026-10-27
Podstawa prawna i źródła
- Ustawa o odpadach (tekst jednolity)
- Rozporządzenie Ministra Środowiska z dnia 22 października 2013 r. w sprawie przykładowego wykazu wyrobów, które uznaje się albo nie uznaje się za opakowanie
- Ustawa o obowiązkach przedsiębiorców w zakresie gospodarowania niektórymi odpadami oraz o opłacie produktowej (tekst jednolity: Dz.U. 2024 poz. 433)
- Ustawa o gospodarce opakowaniami i odpadami opakowaniowymi (tekst jednolity: Dz.U. 2026 poz. 619)
Najczęściej zadawane pytania
Czy samo wytwarzanie odpadów w sklepie lub lokalu ze sztućcami jadalnymi rodzi obowiązek wpisu do BDO?
Wpis z tytułu odpadów dotyczy m.in. wytwórców odpadów obowiązanych do prowadzenia ewidencji (art. 50 ust. 1 pkt 5 lit. e ustawy o odpadach). Sam rodzaj działalności, np. sklep czy lokal gastronomiczny, nie przesądza o wpisie: decyduje, czy firma jest obowiązana do ewidencji wytwarzanych przez siebie odpadów. Jeśli wytwarza odpady wyłącznie w rodzajach i ilościach objętych zwolnieniem z ewidencji (rozporządzenie Ministra Klimatu i Środowiska z 5 listopada 2024 r., wydane na podstawie art. 66 ust. 4 pkt 4 i ust. 5 ustawy o odpadach), obowiązek wpisu z tego tytułu nie powstaje. Od 2025-01-01 rozporządzenie to usunęło ze zwolnienia 5 kodów odpadów niebezpiecznych, a większość kodów odpadów innych niż niebezpieczne nadal jest zwolniona. Warto sprawdzić w załączniku do tego rozporządzenia (Dz.U.2024.1644), czy kody Twoich odpadów są zwolnione z ewidencji.

Masz pytania o rejestrację BDO lub aktualizację wpisu? Skontaktuj się z naszym ekspertem — bezpłatnie.
Sprawdź obowiązki BDO →