Opłata za opakowania na wynos: 0,20 zł i 0,25 zł
 Piotr Chudeuszekspert ds. BDO, KOBiZE i ISOAktualizacjaCzytanie5 minStan prawny na 13 listopada 2026
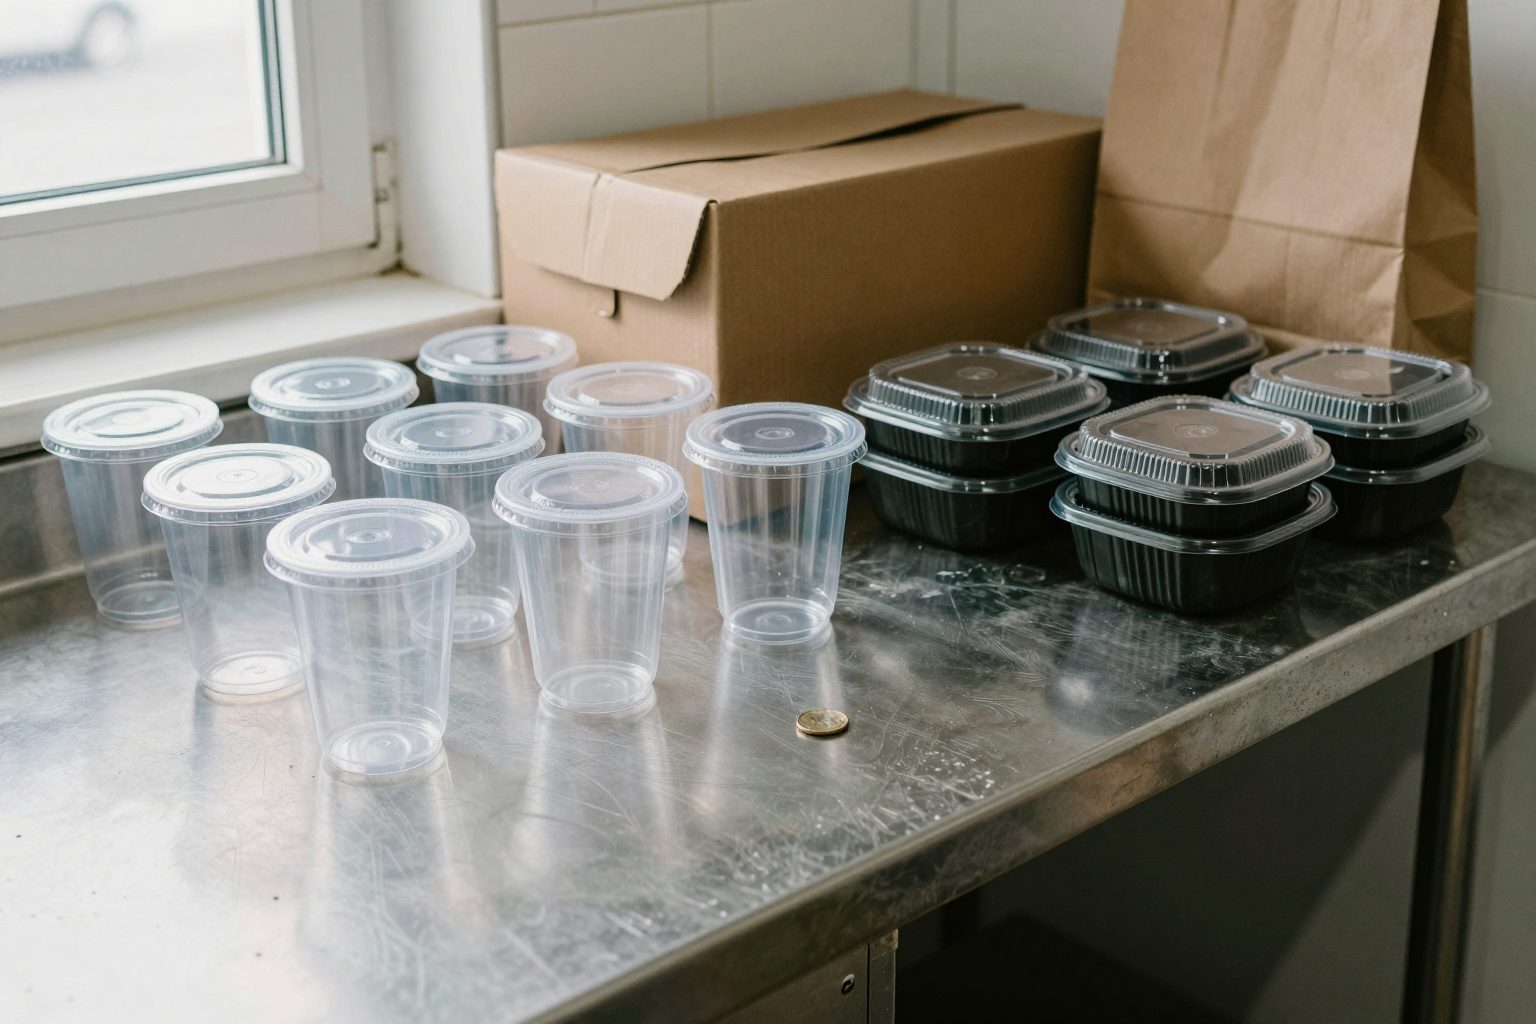
Opłata za opakowania na wynos wynosi 0,20 zł za sztukę kubka na napoje i 0,25 zł za sztukę pojemnika na żywność gotową do bezpośredniego spożycia. Stawki obowiązują od 1 stycznia 2024 r. (rozporządzenie Ministra Klimatu i Środowiska z 7 grudnia 2023 r., Dz.U. 2023 poz. 2679). Sprzedawca pobiera ją od użytkownika końcowego na podstawie art. 3b ust. 1 ustawy.
Jakie są stawki opłaty SUP i jak ją obliczyć?
Opłata dotyczy produktów jednorazowego użytku z tworzyw sztucznych będących opakowaniami (SUP). Jej stawki określa rozporządzenie Ministra Klimatu i Środowiska z 7 grudnia 2023 r. (Dz.U. 2023 poz. 2679), wydane na podstawie delegacji z art. 3c ust. 2 ustawy z 11 maja 2001 r. o obowiązkach przedsiębiorców w zakresie gospodarowania niektórymi odpadami oraz o opłacie produktowej (tekst jednolity: Dz.U. 2024 poz. 433). Jest to jedna stała stawka za sztukę, bez corocznej waloryzacji, obowiązująca od 1 stycznia 2024 r.
| Produkt | Stawka | Podstawa |
|---|---|---|
| Kubek na napoje (wraz z wieczkami i zakrętkami) | 0,20 zł za sztukę | par. 1 rozporządzenia MKiŚ z 7.12.2023 r., Dz.U. 2023 poz. 2679 |
| Pojemnik na żywność gotową do bezpośredniego spożycia na miejscu lub na wynos | 0,25 zł za sztukę | par. 1 rozporządzenia MKiŚ z 7.12.2023 r., Dz.U. 2023 poz. 2679 |
Obliczenie polega na pomnożeniu liczby sztuk przez stawkę. Przed rozliczeniem warto sprawdzić w załączniku nr 6 do ustawy, czy Twoje opakowanie jest na liście produktów objętych opłatą.
Kto musi pobierać opłatę za opakowania na wynos?
Zgodnie z art. 3b ust. 1 ustawy obowiązek pobrania opłaty od użytkownika końcowego ma przedsiębiorca prowadzący jednostkę handlu detalicznego, hurtowego lub gastronomiczną, który oferuje produkty z załącznika nr 6 będące opakowaniami albo żywność i napoje w nich zapakowane. Art. 3b ust. 2 nakłada ten sam obowiązek na przedsiębiorców oferujących takie produkty przez automaty, w tym umieszczone poza wymienionymi jednostkami.
W praktyce oznacza to, że opłatę dolicza lokal gastronomiczny, sklep lub punkt sprzedaży wydający klientowi jedzenie czy napój na wynos w opakowaniu z załącznika nr 6. Przepis mówi o pobraniu opłaty od użytkownika końcowego. W razie odsprzedaży hurtowej innemu przedsiębiorcy warto zapytać wojewódzki inspektorat Inspekcji Handlowej, jak art. 3b ust. 1 zastosować w Twoim przypadku.
Co jeszcze musi zrobić sprzedawca poza pobraniem opłaty?
Trzy dalsze obowiązki wynikają z tej samej ustawy:
- Alternatywa dla klienta. Art. 3b ust. 3 wymaga zapewnienia dostępności opakowań z materiałów innych niż tworzywa sztuczne (w tym innych niż biodegradowalne) lub opakowań wielokrotnego użytku. Ten ustęp wchodzi w życie dopiero 1 lipca 2024 r. (art. 22 pkt 2 ustawy nowelizującej, Dz.U. 2023 poz. 877), a ust. 1 i 2 stosuje się od 1 stycznia 2024 r.
- Ewidencja. Art. 3h ust. 1 ustawy zobowiązuje przedsiębiorców z art. 3b ust. 1 i 2 do prowadzenia, na papierze lub elektronicznie, ewidencji liczby nabytych i wydanych użytkownikom końcowym produktów z załącznika nr 6 będących opakowaniami w danym roku kalendarzowym. Przy kilku jednostkach ewidencję prowadzi się oddzielnie dla każdej (ust. 2), a informacje przechowuje się 5 lat od końca roku, którego dotyczą (ust. 4).
- Wpłata. Termin i sposób wpłaty opłaty warto sprawdzić w tekście jednolitym ustawy (Dz.U. 2024 poz. 433) oraz w urzędzie marszałkowskim właściwym dla miejsca pobrania opłaty.
Nadzór nad przestrzeganiem art. 3b ust. 1–3 sprawuje Inspekcja Handlowa (art. 3b ust. 4). Wysokość kar za naruszenie tych przepisów warto sprawdzić w tekście jednolitym ustawy (Dz.U. 2024 poz. 433). Rozliczenia roczne opisujemy w artykule Sprawozdanie SUP.
Jakie są wyjątki i przypadki brzegowe?
Stawka 0,25 zł dotyczy pojemnika przeznaczonego do bezpośredniego spożycia żywności, na miejscu lub na wynos (rozporządzenie, Dz.U. 2023 poz. 2679). Talerze, owijki i pojemniki na napoje są wprost wyłączone z tej konkretnej stawki, bo podlegają innemu mechanizmowi opłaty. Obowiązek z art. 3b ust. 1 dotyczy podmiotu oferującego produkty z załącznika nr 6, dlatego pierwszym krokiem jest sprawdzenie asortymentu według tej listy.
Nowelizacja ogłoszona w Dz.U. 2026 poz. 176 nie zmienia art. 3b ani art. 3h ustawy. Stawki z rozporządzenia z 7 grudnia 2023 r. pozostają bez zmian, ale przed końcem 2026 r. warto zajrzeć do aktualnego tekstu ustawy. Aktualne zestawienia stawek innych opłat znajdziesz w artykule Ile wynoszą stawki opłaty produktowej za opakowania.
Co konkretnie zrobić teraz?
1. Zestaw swoje kubki i pojemniki z załącznikiem nr 6 do ustawy; obowiązek z art. 3b ust. 1 dotyczy tylko produktów z tej listy.
2. Ustaw w kasie stawki 0,20 zł (kubek na napoje) i 0,25 zł (pojemnik na żywność gotową do spożycia) według rozporządzenia z 7 grudnia 2023 r., Dz.U. 2023 poz. 2679.
3. Zacznij prowadzić ewidencję sztuk nabytych i wydanych klientom, osobno dla każdej jednostki (art. 3h ust. 1–2 ustawy), i przechowuj ją 5 lat (art. 3h ust. 4).
4. Zadbaj o ofertę opakowań alternatywnych zgodnie z art. 3b ust. 3 ustawy, obowiązującym od 1 lipca 2024 r.
5. Zapytaj urząd marszałkowski właściwy dla miejsca pobrania opłaty o termin i sposób jej wpłaty.
Szerzej o opłatach za opakowania piszemy w artykule Opłata produktowa za opakowania.
Jak załatwić to szybko i bez ryzyka?
Tę sprawę da się załatwić szybko i niedrogo z pomocą specjalistów. Koszt takiej pomocy jest porównywalny z drobnym, stałym wydatkiem firmy, na przykład z abonamentem za firmowy internet, a w zamian zyskujesz spokój i pewność, że ewidencja oraz rozliczenia są prowadzone poprawnie. Wybieraj firmę z gotowymi, sprawdzonymi rozwiązaniami, która zajmuje się tą tematyką od lat, a nie kogoś, kto robi to na kolanie. Od 2010 r. zajmujemy się wyłącznie obowiązkami środowiskowymi firm. Jeśli chcesz sprawdzić swój lokal, wypełnij formularz zgłoszenia.
Najczęściej zadawane pytania
Czy za talerze i owijki też trzeba doliczać 0,25 zł?
Nie według stawki z rozporządzenia z 7 grudnia 2023 r. (Dz.U. 2023 poz. 2679). Stawka 0,25 zł dotyczy pojemnika na żywność gotową do bezpośredniego spożycia, a talerze, owijki i pojemniki na napoje są z niej wprost wyłączone, bo podlegają innemu mechanizmowi opłaty. Przed ustawieniem cen w kasie warto sprawdzić każdy produkt w załączniku nr 6 do ustawy. Rozliczenia opisujemy w artykule Sprawozdanie SUP.
Skąd wziąć dane do rozliczenia pobranej opłaty?
Dane wynikają z ewidencji liczby nabytych i wydanych klientom produktów, którą prowadzi się na podstawie art. 3h ust. 1 ustawy z 11 maja 2001 r. Termin i sposób wpłaty warto sprawdzić w urzędzie marszałkowskim właściwym dla miejsca pobrania opłaty. Sprawozdania opakowaniowe w BDO omawiamy w artykule Sprawozdanie opakowaniowe w BDO.
Jak długo przechowywać ewidencję opakowań SUP?
Art. 3h ust. 4 ustawy nakazuje przechowywać informacje z ewidencji przez 5 lat, licząc od końca roku kalendarzowego, którego dotyczą. Ewidencja może być papierowa lub elektroniczna (art. 3h ust. 1), a przy kilku jednostkach prowadzi się ją oddzielnie dla każdej z nich (ust. 2).
Czy opłata SUP to to samo co opłata produktowa za opakowania?
Nie. Stawki SUP wynikają z rozporządzenia z 7 grudnia 2023 r. (Dz.U. 2023 poz. 2679). Opłata produktowa za niewykonanie obowiązku recyklingu odpadów opakowaniowych ma osobne rozporządzenie z 9 grudnia 2023 r. (t.j. Dz.U. 2025 poz. 988) i jest liczona od masy opakowań. Więcej w artykule Ile wynoszą stawki opłaty produktowej za opakowania.
Podstawa prawna i źródła
Autor
Piotr Chudeusz
ekspert ds. BDO, KOBiZE i ISO. Prowadzi sprawy BDO firm od 2010 roku.