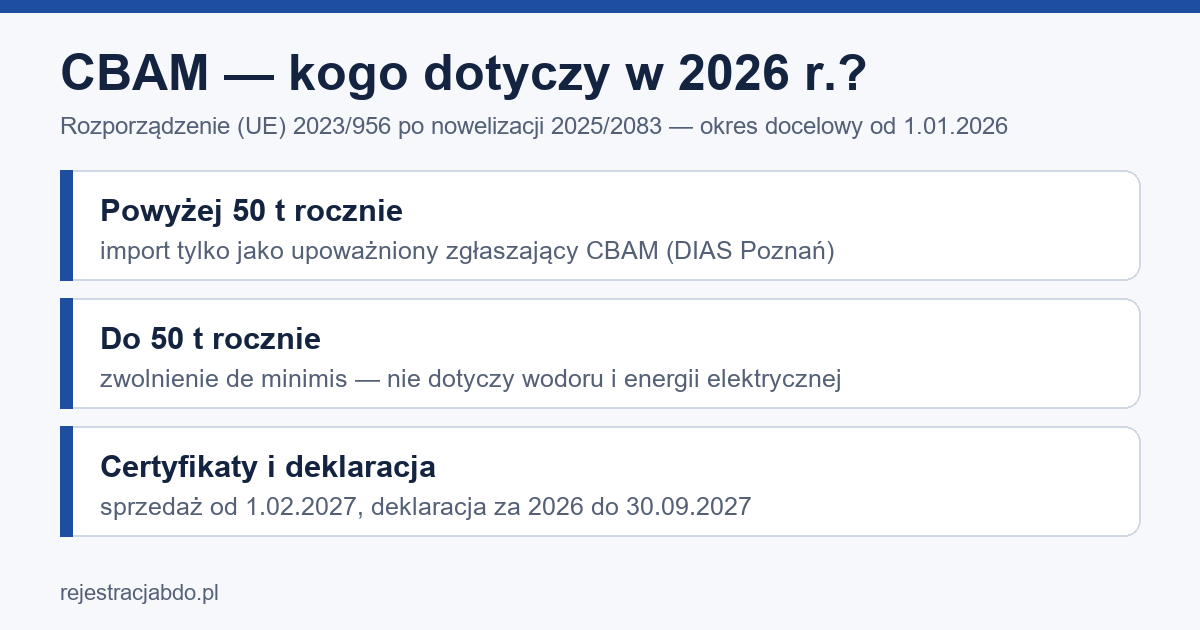
CBAM to unijny mechanizm, który obciąża import spoza UE cementu, żelaza i stali, aluminium, nawozów, wodoru i energii elektrycznej kosztem emisji wbudowanych w te towary. Od 1 stycznia 2026 r. trwa okres docelowy CBAM: importer przywożący ponad 50 ton takich towarów rocznie musi mieć status upoważnionego zgłaszającego CBAM.
Mechanizm ustanowiło rozporządzenie (UE) 2023/956, znowelizowane rozporządzeniem (UE) 2025/2083. Mniejsi importerzy — do 50 ton rocznie — korzystają ze zwolnienia de minimis, ale nie dotyczy ono wodoru ani energii elektrycznej. Certyfikaty CBAM będą sprzedawane od 1 lutego 2027 r., a pierwszą roczną deklarację za 2026 r. składa się do 30 września 2027 r.
Autor: Piotr Chudeusz, ekspert ds. compliance środowiskowego |
Czym jest CBAM i dlaczego UE go wprowadziła?
CBAM (Carbon Border Adjustment Mechanism) to mechanizm dostosowywania cen na granicach z uwzględnieniem emisji. Europejscy producenci ponoszą koszty emisji w ramach unijnego systemu handlu uprawnieniami do emisji (EU ETS), a producenci spoza UE często nie mają podobnych obciążeń — CBAM ma wyrównać ten koszt na granicy.
Podstawą prawną jest rozporządzenie Parlamentu Europejskiego i Rady (UE) 2023/956, które weszło w życie 17 maja 2023 r. Rozporządzenie (UE) 2025/2083, które weszło w życie 20 października 2025 r., uprościło obowiązki przed okresem docelowym — m.in. wprowadziło zwolnienie de minimis oparte na progu masy. CBAM ma też ograniczać tzw. carbon leakage — przenoszenie produkcji poza UE tylko po to, by uniknąć kosztów emisji.
W praktyce CBAM oznacza, że towar importowany spoza UE zostaje zrównany pod względem kosztu emisji z towarem wytworzonym w UE: importer kupuje certyfikaty CBAM odpowiadające emisjom wbudowanym w przywiezione towary.
Kogo dotyczy CBAM — czy Twoja firma ma obowiązki?
CBAM dotyczy importerów, którzy przywożą spoza Unii Europejskiej towary wymienione w załączniku I do rozporządzenia 2023/956: cement, żelazo i stal, aluminium, nawozy, wodór oraz energię elektryczną, a także wybrane produkty przetworzone z tych materiałów. O objęciu towaru przesądza jego kod CN (Combined Nomenclature), a nie nazwa handlowa.
Nie decyduje obrót firmy ani liczba pracowników, tylko masa importu. Importer, którego łączna masa netto przywożonych w roku kalendarzowym towarów CBAM nie przekracza 50 ton, jest zwolniony z obowiązków CBAM. Po przekroczeniu progu importer musi mieć status upoważnionego zgłaszającego CBAM. Zwolnienie nie dotyczy wodoru ani energii elektrycznej — ich importer zawsze potrzebuje tego statusu.
Najczęściej CBAM dotyczy importerów i hurtowników stali, firm budowlanych kupujących konstrukcje stalowe spoza UE, importerów aluminium oraz odbiorców nawozów sprowadzanych z krajów trzecich. Kluczowe jest bieżące liczenie masy importu w roku — to ona przesądza, czy firma mieści się w zwolnieniu.
Jak działało raportowanie CBAM w okresie przejściowym (2023–2025)?
Okres przejściowy CBAM trwał od 1 października 2023 r. do 31 grudnia 2025 r. i jest już zakończony. W tym czasie importerzy mieli wyłącznie obowiązek kwartalnego raportowania emisji wbudowanych w towary objęte CBAM — bez zakupu certyfikatów.
Raporty kwartalne obejmowały m.in. ilość importowanych towarów, kraj pochodzenia i emisje wbudowane. W polskim prawie przepisy wykonujące CBAM wprowadziła ustawa z dnia 21 listopada 2025 r. o zmianie ustawy o systemie zarządzania emisjami gazów cieplarnianych i innych substancji oraz niektórych innych ustaw (Dz.U. 2025 poz. 1863), która weszła w życie 13 stycznia 2026 r. — reguluje m.in. dostęp do rejestru CBAM przez PUESC i rolę KOBiZE w weryfikacji raportów z okresu przejściowego.
Dane z okresu przejściowego nadal są przydatne: importer, który zgromadził informacje o emisjach od zagranicznych dostawców, łatwiej przygotuje deklarację i zakup certyfikatów w okresie docelowym.
Co zmieniło się od 2026 roku — okres docelowy CBAM?
Okres docelowy CBAM rozpoczął się 1 stycznia 2026 r. Od tej daty towary CBAM może przywozić na obszar celny UE wyłącznie upoważniony zgłaszający CBAM — z wyjątkiem importerów objętych zwolnieniem de minimis. Wniosek o status składa importer mający siedzibę w państwie członkowskim przed przywozem towarów; w Polsce organem właściwym jest Dyrektor Izby Administracji Skarbowej w Poznaniu.
Kolejne terminy okresu docelowego porządkuje poniższe zestawienie:
| Etap | Data | Obowiązek |
|---|---|---|
| Okres przejściowy (zakończony) | 1 października 2023 r. – 31 grudnia 2025 r. | kwartalne raporty o emisjach wbudowanych, bez certyfikatów |
| Początek okresu docelowego | od 1 stycznia 2026 r. | import ponad 50 ton rocznie tylko jako upoważniony zgłaszający CBAM (wniosek do DIAS w Poznaniu) |
| Zwolnienie de minimis | od 20 października 2025 r. | do 50 ton masy netto rocznie — zwolnienie; nie dotyczy wodoru i energii elektrycznej |
| Sprzedaż certyfikatów CBAM | od 1 lutego 2027 r. | zakup certyfikatów za emisje wbudowane w towary przywiezione od 2026 r. |
| Deklaracja CBAM | do 30 września każdego roku, po raz pierwszy do 30 września 2027 r. za 2026 r. | deklaracja za rok poprzedni i przekazanie certyfikatów do umorzenia |
W polskiej ustawie o systemie zarządzania emisjami gazów cieplarnianych i innych substancji jedyne kary pieniężne (art. 54g–54h) dotyczą właśnie CBAM — niezgłoszonych w sprawozdaniu emisji wbudowanych. Najdotkliwszą konsekwencją praktyczną jest jednak to, że bez statusu upoważnionego zgłaszającego importer przekraczający próg nie może legalnie przywozić towarów CBAM.
CBAM a BDO — co wspólnego mają te systemy dla polskich firm?
CBAM i BDO to zupełnie różne systemy prawne — CBAM wynika z prawa UE i dotyczy importu, a BDO z ustawy z dnia 14 grudnia 2012 r. o odpadach i dotyczy gospodarki odpadami. Łączy je to, że często dotyczą tych samych firm: importerzy stali czy aluminium prowadzą zwykle działalność produkcyjną lub handlową, w której powstają odpady.
Wpisowi do rejestru BDO podlegają m.in. wytwórcy odpadów obowiązani do prowadzenia ewidencji oraz wprowadzający do obrotu produkty w opakowaniach (art. 50 ust. 1 ustawy o odpadach). Prowadzenie działalności objętej obowiązkiem wpisu bez wpisu grozi administracyjną karą pieniężną od 1 000 zł do 1 000 000 zł (art. 194 ustawy o odpadach) — niezależnie od obowiązków CBAM.
Warto też pamiętać o KOBiZE: to Krajowy ośrodek bilansowania i zarządzania emisjami, który poza obsługą CBAM prowadzi Krajową bazę — do niej każda firma, której działalność powoduje emisje, składa roczny raport do końca lutego. Skorzystaj z usługi sprawdzenia obowiązku KOBiZE, by ustalić, czy ten obowiązek dotyczy Twojej firmy.
Najczęstsze błędy polskich importerów w związku z CBAM
Praktyka pokazuje kilka powtarzających się błędów. Pierwszy to nieaktualna wiedza — firmy nadal myślą o CBAM jak o kwartalnym raportowaniu, choć okres przejściowy zakończył się 31 grudnia 2025 r., a od 1 stycznia 2026 r. import ponad progiem wymaga statusu upoważnionego zgłaszającego. Drugi to brak kontroli masy importu — zwolnienie de minimis obowiązuje tylko do 50 ton masy netto towarów CBAM w roku kalendarzowym.
Trzecim błędem jest ignorowanie kodów CN: objęcie CBAM wynika z klasyfikacji celnej towaru z załącznika I, a nie z jego nazwy handlowej — dotyczy to także wybranych wyrobów przetworzonych ze stali czy aluminium. Czwarty błąd to brak danych emisyjnych od zagranicznych dostawców, potrzebnych do deklaracji CBAM.
Piątym błędem jest odkładanie przygotowań do zakupu certyfikatów. Sprzedaż certyfikatów rusza 1 lutego 2027 r., a pierwszą deklarację za 2026 r. i umorzenie certyfikatów trzeba przeprowadzić do 30 września 2027 r. — koszt dotyczy towarów przywożonych już teraz, w 2026 r.
FAQ — najczęściej zadawane pytania o CBAM
CBAM co to jest dla polskich importerów — krótka definicja?
CBAM (Carbon Border Adjustment Mechanism) to unijny mechanizm dostosowywania cen na granicach z uwzględnieniem emisji, ustanowiony rozporządzeniem (UE) 2023/956, które weszło w życie 17 maja 2023 r. Obejmuje import spoza UE cementu, żelaza i stali, aluminium, nawozów, wodoru i energii elektrycznej oraz wybranych produktów z nich przetworzonych. Od 1 stycznia 2026 r. import powyżej progu 50 ton rocznie wymaga statusu upoważnionego zgłaszającego CBAM.
Od kiedy obowiązuje CBAM i co się zmieniło w 2026 r.?
Okres przejściowy trwał od 1 października 2023 r. do 31 grudnia 2025 r. — importerzy składali wtedy wyłącznie kwartalne raporty, bez zakupu certyfikatów. Od 1 stycznia 2026 r. trwa okres docelowy: towary CBAM może przywozić tylko upoważniony zgłaszający CBAM (poza zwolnieniem de minimis). Sprzedaż certyfikatów rusza 1 lutego 2027 r., a pierwszą deklarację za 2026 r. składa się do 30 września 2027 r.
Czy małe firmy importujące też podlegają CBAM?
Decyduje masa, nie wielkość firmy. Importer, którego łączna masa netto przywożonych w roku kalendarzowym towarów CBAM nie przekracza 50 ton, jest zwolniony z obowiązków CBAM. Zwolnienie nie dotyczy wodoru ani energii elektrycznej — ich importer zawsze musi być upoważnionym zgłaszającym CBAM.
Jakie są konsekwencje niedopełnienia obowiązków CBAM?
Od 1 stycznia 2026 r. towary CBAM ponad próg 50 ton rocznie może przywozić wyłącznie upoważniony zgłaszający CBAM — bez tego statusu import jest niedopuszczalny. W Polsce status przyznaje Dyrektor Izby Administracji Skarbowej w Poznaniu. Kary pieniężne za niezgłoszone w sprawozdaniu CBAM emisje wbudowane przewidują art. 54g–54h ustawy o systemie zarządzania emisjami gazów cieplarnianych i innych substancji.
Sprawdź swoje obowiązki środowiskowe — BDO, KOBiZE i CBAM w jednym miejscu
Jeśli Twoja firma importuje towary objęte CBAM, prawdopodobnie ma też obowiązki w BDO lub wobec Krajowej bazy (KOBiZE). Warto zweryfikować wszystkie obowiązki środowiskowe jednocześnie — każdy z nich ma inną podstawę prawną, inny system i inny termin.
Skorzystaj ze sprawdzenia obowiązku KOBiZE lub zamów kompleksową obsługę BDO — nasi eksperci zweryfikują Twoje obowiązki i pomogą uniknąć kosztownych błędów formalnych.
Zarejestruj firmę w BDO online w 24h
Zarejestruj się →

Masz pytania o rejestrację BDO lub aktualizację wpisu? Skontaktuj się z naszym ekspertem — bezpłatnie.
Sprawdź obowiązki BDO →