Bambusowe sztućce jednorazowe a wpis do BDO: kiedy firma musi go mieć
 Piotr ChudeuszEkspert BDORecenzja merytorycznaAgnieszka WolnaAktualizacjaCzytanie7 minStan prawny na 13 listopada 2026
W skrócie
Sama sprzedaż bambusowych sztućców jednorazowych nie jest żadną z kategorii wpisu do BDO z art. 10 ust. 1 pkt 1-6 ustawy o gospodarce opakowaniami i odpadami opakowaniowymi. Wpis może jednak wynikać z opakowań, w których je sprzedajesz, jeśli wprowadzasz opakowania lub produkty w opakowaniach (art. 10 ust. 1 pkt 4 i 5 tej ustawy, w zakresie tej działalności). Osobno sprawdź zakaz z art. 3i ustawy z 11 maja 2001 r. o obowiązkach przedsiębiorców w zakresie gospodarowania niektórymi odpadami oraz o opłacie produktowej, bo jej załącznik nr 7 wymienia sztućce.
Od czego zależy wpis do BDO przy bambusowych sztućcach?
Dla sprzedawcy sztućców kluczowe jest to, czy wprowadzasz opakowania lub produkty w opakowaniach (art. 10 ust. 1 pkt 4 i 5 ustawy o gospodarce opakowaniami i odpadami opakowaniowymi). Osobną kwestią jest zakaz z ustawy o SUP, który warto sprawdzić w załączniku nr 7, porównując go ze składem sztućców.
Czy bambusowe sztućce jednorazowe wolno wprowadzać do obrotu?
Zakaz wprowadzania do obrotu wynika z art. 3i ustawy z 11 maja 2001 r. o obowiązkach przedsiębiorców w zakresie gospodarowania niektórymi odpadami oraz o opłacie produktowej w związku z załącznikiem nr 7. Załącznik wymienia sztućce, talerze, słomki, mieszadełka, patyczki do balonów, pojemniki EPS i wyroby oxo-degradowalne. Czy konkretny bambusowy wyrób podlega zakazowi, warto sprawdzić w brzmieniu załącznika nr 7 do ustawy (Dz.U. 2024 poz. 433), porównując je z pisemnym składem od producenta.
Ustawa o SUP ma trzy odrębne mechanizmy produktowe:
| Mechanizm | Przepis | Czego dotyczy | Sztućce |
|---|---|---|---|
| Zakaz wprowadzania do obrotu | art. 3i, załącznik nr 7 | sztućce, talerze, słomki, mieszadełka, patyczki do balonów, pojemniki EPS, wyroby oxo-degradowalne | wymienione w załączniku |
| Opłata pobierana od konsumenta w punkcie sprzedaży | art. 3b i 3c, załącznik nr 6 | wyłącznie kubki i pojemniki na żywność | niewymienione |
| Roczna opłata producenta lub importera, niepobierana od konsumenta | art. 3k, załącznik nr 9 | pojemniki na żywność, opakowania i owijki, pojemniki na napoje, kubki, lekkie torby na zakupy, filtry tytoniowe | niewymienione |
Skład sztućców podaje producent, więc to od niego warto uzyskać informację o spoiwie i powłoce, zanim zaczniesz sprzedaż.
Kiedy sztućce w pudełku lub woreczku rodzą wpis do BDO?
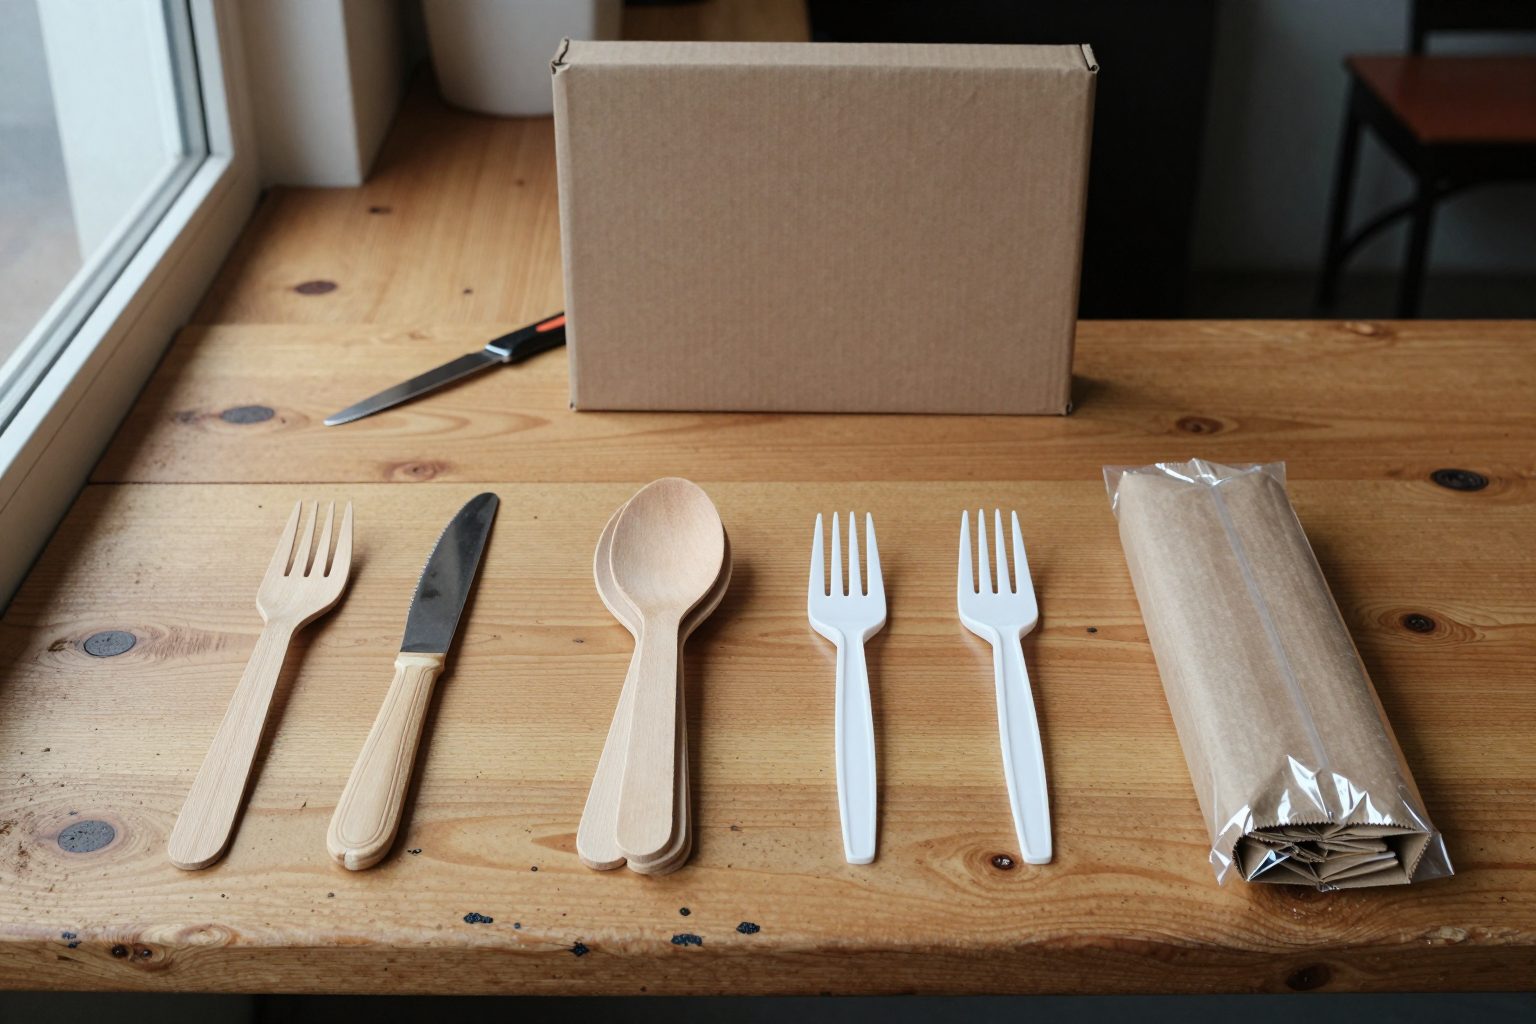
Gdy sztućce sprzedajesz w pudełku lub woreczku, podstawą wpisu może być wprowadzanie takiego opakowania lub produktu w opakowaniu. Wpisowi do rejestru BDO podlega przedsiębiorca należący do którejkolwiek z sześciu kategorii z art. 10 ust. 1 pkt 1-6 ustawy o gospodarce opakowaniami i odpadami opakowaniowymi, w zakresie tej działalności:
- organizacja odzysku opakowań,
- dokonujący wewnątrzwspólnotowej dostawy produktów w opakowaniach,
- eksportujący opakowania lub produkty w opakowaniach,
- wprowadzający opakowania,
- wprowadzający produkty w opakowaniach,
- prowadzący jednostkę handlu detalicznego lub hurtowego, w której oferowane są torby na zakupy z tworzywa sztucznego objęte opłatą recyklingową.
Dla sprzedawcy sztućców w opakowaniu istotne są kategorie wprowadzającego opakowania (pkt 4) i wprowadzającego produkty w opakowaniach (pkt 5). Import oraz wewnątrzwspólnotowe nabycie opakowań lub produktów w opakowaniach na potrzeby działalności gospodarczej są wprowadzeniem do obrotu (art. 8 pkt 24 tej ustawy), więc importer i dokonujący WNT też mieści się w tej definicji. Jak przejść do wpisu, opisuje artykuł Rejestracja w BDO krok po kroku.
Wniosek o wpis składa się przed rozpoczęciem działalności wymagającej wpisu (art. 50 ust. 2 ustawy o odpadach). Jeśli taka działalność jest już prowadzona bez wpisu, wniosek trzeba złożyć niezwłocznie.
Zakres obowiązku wpisu jest szerszy niż same opakowania. Art. 50 ust. 1 pkt 1-7 ustawy o odpadach obejmuje między innymi wytwórców odpadów obowiązanych do prowadzenia ewidencji, transportujących odpady w ramach działalności zawodowej oraz sprzedawców i pośredników w obrocie odpadami. Wpis może więc wynikać także z innej działalności tej samej firmy. Wpisowi nie podlegają natomiast podmioty z art. 51 ust. 2 pkt 1-5 ustawy o odpadach, na przykład transportujące wyłącznie wytworzone przez siebie odpady, ale zwolniony jest tylko zakres działalności mieszczący się w tych kategoriach, a inna równoległa działalność może samodzielnie rodzić obowiązek wpisu. Sprzedajesz przez platformę? Zobacz artykuł Czy sklep na Allegro musi mieć wpis do BDO.
Czy sztućce wydawane z posiłkiem coś zmieniają?
Wydawanie klientowi sztućców nie jest osobną kategorią wpisu z art. 10 ust. 1 pkt 1-6 ustawy o gospodarce opakowaniami i odpadami opakowaniowymi. Liczy się to, czy wprowadzasz opakowania lub produkty w opakowaniach. Opakowaniem jest między innymi wyrób spełniający funkcje opakowania, wytworzony i przeznaczony do wypełniania w punkcie sprzedaży (art. 3 ust. 2 pkt 2 lit. a tej ustawy). Pokrewny wyrób omawia artykuł Drewniane sztućce jednorazowe a wpis do BDO.
Na co uważać
- Uznanie wyrobu za bezpieczny tylko dlatego, że jest z bambusa, bez sprawdzenia jego składu i załącznika nr 7 do ustawy o SUP (art. 3i).
- Szukanie wpisu dla samych sztućców zamiast sprawdzenia opakowań, w których trafiają do klienta (art. 10 ust. 1 pkt 4 i 5 ustawy o gospodarce opakowaniami i odpadami opakowaniowymi).
- Pominięcie opakowania zbiorczego lub jednostkowego, w którym sztućce trafiają do klienta.
Co zrobić teraz?
1. Poproś producenta lub dostawcę o pisemny skład sztućców, z informacją o powłoce i spoiwie.
2. Sprawdź w załączniku nr 7 do ustawy o SUP, czy wyrób nie jest objęty zakazem z art. 3i, i nie wprowadzaj do obrotu wyrobu, który zakaz obejmuje.
3. Spisz, w jakich opakowaniach sztućce trafiają do klienta i czy to ty je wprowadzasz.
4. Jeśli wprowadzasz opakowania lub produkty w opakowaniach, złóż wniosek o wpis, zanim zaczniesz tę działalność (art. 50 ust. 2 ustawy o odpadach).
Przykład: sklep internetowy sprzedaje zestaw sztućców w kartonowym pudełku. Jeśli to sklep wprowadza ten zestaw do obrotu jako produkt w opakowaniu, powstaje podstawa wpisu z art. 10 ust. 1 pkt 5 ustawy o gospodarce opakowaniami i odpadami opakowaniowymi, w zakresie tej działalności. Niezależnie od tego trzeba sprawdzić, czy skład sztućców nie podpada pod załącznik nr 7 do ustawy o SUP.
Jeśli ustalisz, że podlegasz wpisowi, możesz zlecić przygotowanie i złożenie wniosku przez formularz zgłoszeniowy BDO.
Jak załatwić to szybko i bez ryzyka?
Sprawę wpisu do BDO da się załatwić szybko i niedrogo z pomocą specjalistów. Koszt jest porównywalny z drobnym, stałym wydatkiem firmy, na przykład z miesięcznym abonamentem za firmowy internet, a w zamian zyskujesz spokój. Wybieraj firmę z gotowymi, sprawdzonymi rozwiązaniami, która specjalizuje się w tej tematyce od lat, a nie kogoś, kto robi to „na kolanie”. Od 2010 r. zajmujemy się wyłącznie obowiązkami środowiskowymi firm. Jeśli chcesz zlecić sprawę, wypełnij formularz zgłoszenia.
Najczęściej zadawane pytania
Czy mały sklep, który tylko odsprzedaje zapakowane produkty, jest wprowadzającym?
Sprzedawca detaliczny poniżej progu powierzchni sprzedaży (jedna jednostka do 500 m2 albo kilka jednostek łącznie do 5000 m2), który wyłącznie odsprzedaje produkty już zapakowane i wprowadzone na rynek przez innego krajowego dostawcę, sam z tego tytułu nie jest wprowadzającym. Obowiązek pozostaje wtedy po stronie tego dostawcy (art. 8 pkt 23 ustawy o gospodarce opakowaniami i odpadami opakowaniowymi). Import i wewnątrzwspólnotowe nabycie są natomiast wprowadzeniem do obrotu (art. 8 pkt 24). Sytuacja dużego detalisty, który tylko odsprzedaje gotowe, zapakowane towary, nie jest rozstrzygnięta, więc warto ją sprawdzić indywidualnie.
Czy wpis na wniosek z art. 10 ust. 2 dotyczy sprzedawcy sztućców?
Nie wprost. Art. 10 ust. 2 ustawy o gospodarce opakowaniami i odpadami opakowaniowymi dotyczy wpisu wyłącznie na wniosek, i tylko gdy podmiot zamierza wystawiać dokumenty DPR lub EDPR. Obejmuje dokonujących wewnątrzwspólnotowej dostawy odpadów opakowaniowych, eksportujących takie odpady i prowadzących ich recykling. Nie jest to powszechny obowiązek.
Czy prowadzenie sklepu lub lokalu gastronomicznego samo w sobie wymaga wpisu do BDO jako wytwórca odpadów?
Nie. Samo prowadzenie sklepu lub lokalu nie przesądza o wpisie. Decyduje to, czy podmiot jest obowiązany do prowadzenia ewidencji odpadów (art. 50 ust. 1 pkt 5 lit. e ustawy o odpadach). Jeśli wytwarzasz odpady wyłącznie w rodzajach i ilościach zwolnionych z ewidencji rozporządzeniem Ministra Klimatu i Środowiska z 5 listopada 2024 r. (Dz.U. 2024 poz. 1644), wpis z tego tytułu nie powstaje. Od 2025-01-01 z listy zwolnień usunięto dokładnie 5 kodów odpadów niebezpiecznych, a większość kodów odpadów innych niż niebezpieczne nadal ma zwolnienie. Warto sprawdzić kody swoich odpadów w załączniku do rozporządzenia.
Podstawa prawna i źródła
- Ustawa o odpadach (tekst jednolity: Dz.U. 2026 poz. 1328)
- Ustawa o gospodarce opakowaniami i odpadami opakowaniowymi (tekst jednolity: Dz.U. 2026 poz. 619)
- Ustawa o obowiązkach przedsiębiorców w zakresie gospodarowania niektórymi odpadami oraz o opłacie produktowej (tekst jednolity: Dz.U. 2024 poz. 433)
Autor
Piotr Chudeusz
Ekspert BDO. Od 2010 r. zajmuje się wyłącznie obowiązkami środowiskowymi firm.
Recenzja merytoryczna: Agnieszka Wolna, Ekspert BDO.